Domain laborleiterin.de kaufen?
Wir ziehen mit dem Projekt
laborleiterin.de um.
Sind Sie am Kauf der Domain
laborleiterin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain laborleiterin.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **

Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Laborgeräte, Fachbücher von DIN e. V.Das Fachbuch "Laborgeräte" bietet eine umfassende Normensammlung, die sich mit einer Vielzahl von Laborgeräten befasst, die nicht aus Glas gefertigt sind. Es richtet sich an Fachleute aus verschiedenen Branchen, darunter Medizin, Umwelttechnik, Pharmazie und Lebensmittelindustrie. Auf fast 600 Seiten werden 32 Dokumente zusammengefasst, die wichtige Informationen und Anforderungen zu Verfahren, Materialien und Prüfungen enthalten. Die Normen sind durch ein detailliertes Stichwortregister optimal auffindbar, was die Nutzung in der beruflichen Praxis erleichtert. Dieses Buch ist ein wertvolles Nachschlagewerk für Hersteller, Laborleiter, Qualitätsmanager und Forschungseinrichtungen, die sich mit der Anwendung und den Standards von Laborgeräten auseinandersetzen.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Instrument - Experiment, FachbücherDas Buch "Instrument - Experiment" bietet eine umfassende Analyse der historischen und methodologischen Perspektiven auf das Verhältnis zwischen Experimenten, Instrumenten und theoretischen Konzepten in der Wissenschaftsgeschichte. Es vereint Beiträge von verschiedenen Autoren, die sich mit der Rolle von Instrumenten in der experimentellen Wissenschaft auseinandersetzen. Die Texte beleuchten sowohl die Präzision als auch die Herausforderungen, die mit der Nutzung von Instrumenten verbunden sind, und zeigen auf, wie diese Instrumente als materielle Zeugen der Wissenschaft fungieren. Die Autoren diskutieren bedeutende historische Experimente und deren Einfluss auf die Entwicklung wissenschaftlicher Theorien, wobei sie sowohl technische als auch philosophische Aspekte berücksichtigen. Dieses Fachbuch richtet sich an Leserinnen und Leser, die ein vertieftes Verständnis für die Wechselwirkungen zwischen Experimenten und Instrumenten in der Wissenschaftsgeschichte suchen.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
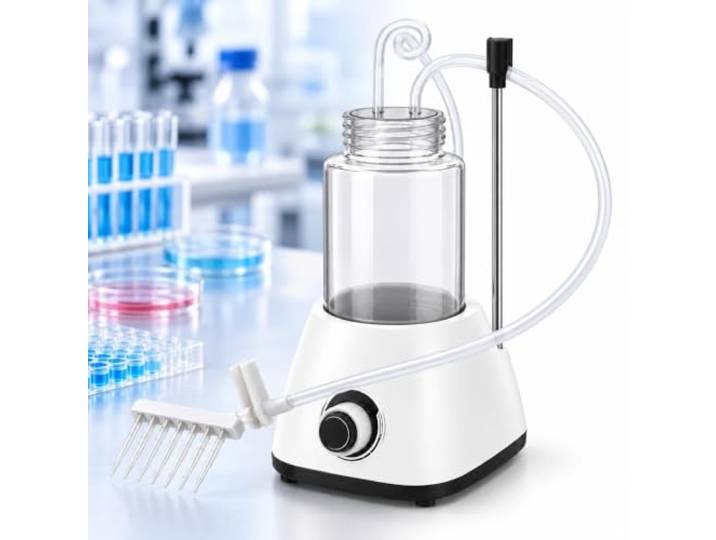
Tragbare Labor-Absaugpumpe, Abfallsammler 9 Einstellbare Gänge, 1 L Transparenter Tank, Inklusive Kopf/Halterung, For Lehre Und ForschungTragbare Labor-Absaugpumpe, Abfallsammler 9 Einstellbare Gänge, 1 L Transparenter Tank, Inklusive Kopf/Halterung, For Lehre Und Forschung. 1. EFFIZIENTE LABOR-ABFALLFLÜSSIGKEITSSAMMLUNG: Mit dieser Labor-Vakuum-Saugpumpe können Sie Restflüssigkeiten schnell aus Petrischalen, Röhrchen und Mikrotiterplatten entfernen. Die transparente 1-Liter-Auffangflasche ermöglicht eine einfache Überwachung des Flüssigkeitsstands und sorgt so for einen sauberen und organisierten Laborarbeitsplatz. 2. 9-STUFEN-EINSTELLBARE SAUGKONTROLLE: Unser Laborsauger wurde for die präzise Handhabung von Flüssigkeiten entwickelt und verfügt über 9 einstellbare Saugstufen mit einem Durchflussbereich von 1,6–6 l/min. Passen Sie die Saugleistung einfach an unterschiedliche Laboraufgaben wie Zellkultur, Flüssigkeitstransfer und routinemäßige Probenvorbereitung an. 3. FLEXIBLE ANWENDUNGEN MIT MEHREREN ANSCHLÜSSEN: Unser Laborabfallflüssigkeitssammler umfasst austauschbare Absaugköpfe mit einem 8-Kanal-Sauganschluss for 96-Well-Platten und einer 200-μL-Saugspitze zur Entfernung von Flüssigkeiten im Mikromaßstab. Es ist mit Pipetten, Röhrchen, Mikrotiterplatten und Petrischalen kompatibel und eignet sich daher for verschiedene Laboranwendungen. 4. ZUVERLÄSSIGES SICHERHEITSSCHUTZDESIGN: Dieses System ist mit rutschfesten Füßen for eine stabile Platzierung auf glatten Tischplatten ausgestattet und verfügt über eine integrierte Filtermembran, die den Flüssigkeitsrückfluss während des Gebrauchs reduziert. Der empfindliche Flüssigkeitsstandsensor verhindert ein Überlaufen und gewährleistet so eine zuverlässige Leistung bei täglichen Laboraufgaben. 5. EINFACHE REINIGUNG UND WARTUNG: Das kompakte Design dieses Tisch-Vakuumsaugers spart Platz am Arbeitsplatz und bietet gleichzeitig Komfort. Mit abnehmbarem Deckel, Schlauch und Absauggriff sind Reinigung und Wartung unkompliziert und unterstützen effiziente Arbeitsabläufe im Labor. Farbe:One Color212,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **

Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Laborausstattung und -bedarf Labor 2000ml 24/40 Saug-Kit 90mm Filter Trichter Erlenmeye KolbenLaborausstattung und -bedarf Labor 2000ml 24/40 Saug-Kit 90mm Filter Trichter Erlenmeye Kolben. Die Konstruktion aus Borosilikatglas G3.3 bietet Widerstandsfähigkeit und thermische Stabilität (≤230 °C/446 °F) und entspricht dem Standard 4803 for Vakuumfiltration mit 10-mm-Schlauchverbindungen. 600-ml-Trichter mit 90-mm-Porenplatte (2 mm Porendurchmesser) sorgt for eine effiziente Feststofftrennung und verfügt über 24/40-Standardverbindungen. Unser umfangreiches Sortiment umfasst Chemielabor-Glaswaren, Laborbedarf, Laborgeräte, Laborverbrauchsmaterialien und Einweg-Laborartikel. Wir sind bestrebt, Ihnen schnellen und reaktionsschnellen Support und Lösungen zu bieten. In den meisten Fällen antworten wir innerhalb von 24 Stunden. Farbe:One Color163,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lisciani Ich bin ein Genie Das grosse Labor der wissenschaftlichen ForschungDas Kindermikroskop "Ich bin ein Genie – Das grosse Labor der wissenschaftlichen Forschung" von Lisciani ist ein ideales Werkzeug für junge Entdecker ab 8 Jahren. Es fördert das Interesse an Wissenschaft und Chemie, indem es Kindern ermöglicht, die faszinierende Welt der Mikroskopie zu erkunden. Mit einer benutzerfreundlichen Bedienung und einer bunten Gestaltung spricht es sowohl Jungen als auch Mädchen an. Das Mikroskop wird mit Batterien betrieben und ist für den Innenbereich konzipiert. Es bietet eine spannende Möglichkeit, die Neugier zu wecken und das Lernen durch praktische Experimente zu unterstützen. Die Aufsicht durch Erwachsene wird empfohlen, um eine sichere Nutzung zu gewährleisten. - Fördert wissenschaftliches Interesse bei Kindern - Benutzerfreundliches Design für einfache Handhabung - Batteriebetrieben für flexiblen Einsatz - Geeignet für Indoor-Nutzung und Experimente.56,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Laborgeräte, Fachbücher von DIN e. V.Das Fachbuch "Laborgeräte" bietet eine umfassende Normensammlung, die sich mit einer Vielzahl von Laborgeräten befasst, die nicht aus Glas gefertigt sind. Es richtet sich an Fachleute aus verschiedenen Branchen, darunter Medizin, Umwelttechnik, Pharmazie und Lebensmittelindustrie. Auf fast 600 Seiten werden 32 Dokumente zusammengefasst, die wichtige Informationen und Anforderungen zu Verfahren, Materialien und Prüfungen enthalten. Die Normen sind durch ein detailliertes Stichwortregister optimal auffindbar, was die Nutzung in der beruflichen Praxis erleichtert. Dieses Buch ist ein wertvolles Nachschlagewerk für Hersteller, Laborleiter, Qualitätsmanager und Forschungseinrichtungen, die sich mit der Anwendung und den Standards von Laborgeräten auseinandersetzen.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Instrument - Experiment, FachbücherDas Buch "Instrument - Experiment" bietet eine umfassende Analyse der historischen und methodologischen Perspektiven auf das Verhältnis zwischen Experimenten, Instrumenten und theoretischen Konzepten in der Wissenschaftsgeschichte. Es vereint Beiträge von verschiedenen Autoren, die sich mit der Rolle von Instrumenten in der experimentellen Wissenschaft auseinandersetzen. Die Texte beleuchten sowohl die Präzision als auch die Herausforderungen, die mit der Nutzung von Instrumenten verbunden sind, und zeigen auf, wie diese Instrumente als materielle Zeugen der Wissenschaft fungieren. Die Autoren diskutieren bedeutende historische Experimente und deren Einfluss auf die Entwicklung wissenschaftlicher Theorien, wobei sie sowohl technische als auch philosophische Aspekte berücksichtigen. Dieses Fachbuch richtet sich an Leserinnen und Leser, die ein vertieftes Verständnis für die Wechselwirkungen zwischen Experimenten und Instrumenten in der Wissenschaftsgeschichte suchen.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tragbare Labor-Absaugpumpe, Abfallsammler 9 Einstellbare Gänge, 1 L Transparenter Tank, Inklusive Kopf/Halterung, For Lehre Und ForschungTragbare Labor-Absaugpumpe, Abfallsammler 9 Einstellbare Gänge, 1 L Transparenter Tank, Inklusive Kopf/Halterung, For Lehre Und Forschung. 1. EFFIZIENTE LABOR-ABFALLFLÜSSIGKEITSSAMMLUNG: Mit dieser Labor-Vakuum-Saugpumpe können Sie Restflüssigkeiten schnell aus Petrischalen, Röhrchen und Mikrotiterplatten entfernen. Die transparente 1-Liter-Auffangflasche ermöglicht eine einfache Überwachung des Flüssigkeitsstands und sorgt so for einen sauberen und organisierten Laborarbeitsplatz. 2. 9-STUFEN-EINSTELLBARE SAUGKONTROLLE: Unser Laborsauger wurde for die präzise Handhabung von Flüssigkeiten entwickelt und verfügt über 9 einstellbare Saugstufen mit einem Durchflussbereich von 1,6–6 l/min. Passen Sie die Saugleistung einfach an unterschiedliche Laboraufgaben wie Zellkultur, Flüssigkeitstransfer und routinemäßige Probenvorbereitung an. 3. FLEXIBLE ANWENDUNGEN MIT MEHREREN ANSCHLÜSSEN: Unser Laborabfallflüssigkeitssammler umfasst austauschbare Absaugköpfe mit einem 8-Kanal-Sauganschluss for 96-Well-Platten und einer 200-μL-Saugspitze zur Entfernung von Flüssigkeiten im Mikromaßstab. Es ist mit Pipetten, Röhrchen, Mikrotiterplatten und Petrischalen kompatibel und eignet sich daher for verschiedene Laboranwendungen. 4. ZUVERLÄSSIGES SICHERHEITSSCHUTZDESIGN: Dieses System ist mit rutschfesten Füßen for eine stabile Platzierung auf glatten Tischplatten ausgestattet und verfügt über eine integrierte Filtermembran, die den Flüssigkeitsrückfluss während des Gebrauchs reduziert. Der empfindliche Flüssigkeitsstandsensor verhindert ein Überlaufen und gewährleistet so eine zuverlässige Leistung bei täglichen Laboraufgaben. 5. EINFACHE REINIGUNG UND WARTUNG: Das kompakte Design dieses Tisch-Vakuumsaugers spart Platz am Arbeitsplatz und bietet gleichzeitig Komfort. Mit abnehmbarem Deckel, Schlauch und Absauggriff sind Reinigung und Wartung unkompliziert und unterstützen effiziente Arbeitsabläufe im Labor. Farbe:One Color212,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Laborausstattung und -bedarf 1 stücke 30 ml-1000 ml Glas Sand Core G3 Filter Trichter Mit 19#/24# Standard Joint Labor Teile Einheit G1-G6Laborausstattung und -bedarf 1 stücke 30 ml-1000 ml Glas Sand Core G3 Filter Trichter Mit 19#/24# Standard Joint Labor Teile Einheit G1-G6. Widerstandsfähige Konstruktion: Diese Becher sind aus hochwertigem, hitzebeständigem Glas gefertigt und widerstehen Temperaturschocks, Korrosion und chemischen Reaktionen, wodurch eine langfristige Zuverlässigkeit gewährleistet ist. Vielseitigkeit mit mehreren Kapazitäten (35–2000 ml). Diese Becher sind for eine breite Palette an Laboraufgaben konzipiert und in Größen von 35 bis 2000 ml erhältlich. Unser umfangreiches Sortiment umfasst Chemielabor-Glaswaren, Laborbedarf, Laborgeräte, Laborverbrauchsmaterialien und Einweg-Laborartikel. Wir sind bestrebt, Ihnen schnellen und reaktionsschnellen Support und Lösungen zu bieten. In den meisten Fällen antworten wir innerhalb von 24 Stunden. Farbe:One Color338,44 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aristoteles: Zweite AnalytikZweite Analytik , In der »Zweiten Analytik« erklärt Aristoteles die Entstehung des Wissens aus der Sinneswahrnehmung und legt den Grundstein für den Auf- und Ausbau des Gebäudes der strengen analytischen Wissenschaften in der Philosophie des Abendlandes. Die »Zweite Analytik« (»Analytica Posteriora«, entstanden im 4. Jhdt. v. Chr., gehört zu den esoterischen Schriften des Aristoteles und präsentiert seine Wissenschaftstheorie, die eine Theorie des Wissens einschließt. Untersucht wird hier die Frage, was Wissenschaft sei und wie sie möglich werde. Von zentraler Bedeutung ist für Aristoteles die These vom Vorrang der Sinneswahrnehmung, die der Entstehung des Wissens vorausgeht: Jede Unterweisung und jedes verständige Erwerben von Wissen entsteht aus bereits vorhandener Kenntnis - aber nach klaren und ausweisbaren Regeln. Die so bestimmte Wissenschaft gliedert sich dann in zwei einander ergänzende Teile. Der eine ist die deduktive Ableitung von Aussagen aus evidenten, ohne weiteren Beweis einleuchtenden Sätzen, die bis in die heutige Zeit als Inbegriff strenger Wissenschaft gilt, der andere die Prinzipienerkenntnis, d.h. die methodisch gewonnene Einsicht in den Kanon und die Geltungskraft der ersten Sätze aller Wissenschaft. Unter einem Beweis, also einer Aussage aus Prinzipien, versteht Aristoteles eine Erkenntnis, die, ausgehend von der Wahrnehmung, Erinnerung und Erfahrung im analytischen Urteil, durch Abstraktion das Allgemeine am Besonderen ermittelt und heraushebt. Die zweisprachige Studienausgabe bietet den deutschen Text in einer revidierten Fassung der vom Herausgeber 1993 in der Berliner Akademie-Ausgabe vorgelegten Übersetzung; der beigegebene griechische Text folgt der Edition von W. R. Ross, Oxford 1964. Die Einleitung führt in die Grundlagen der aristotelischen Wissenschaftstheorie ein, so wie sie in der »Zweiten Analytik« ausgearbeitet wird. , Aufkleber & Embleme > Karosserie & Exterieur Styling , Erscheinungsjahr: 201401, Produktform: Kartoniert, Titel der Reihe: Philosophische Bibliothek##~Philosophische Bibliothek##, Autoren: Aristoteles, Redaktion: Detel, Wolfgang, Seitenzahl/Blattzahl: 275, Keyword: Logik; Syllogistik; Wissenschaftstheorie, Fachschema: Aristoteles - aristotelisch~Literaturwissenschaft~Wissenschaftsphilosophie~Philosophie / Antike, Fachkategorie: Wissenschaftsphilosophie und -theorie~Antike Philosophie, Sprache: Altgriechisch, Warengruppe: HC/Philosophie/Antike, Fachkategorie: Literaturwissenschaft: Antike und Mittelalter, Thema: Verstehen, Text Sprache: ger grc, Seitenanzahl: XCVI, Seitenanzahl: 275, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meiner Felix Verlag GmbH, Verlag: Meiner Felix Verlag GmbH, Verlag: Meiner, F, Länge: 190, Breite: 123, Höhe: 22, Gewicht: 322, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.