Domain laborleiterin.de kaufen?
Wir ziehen mit dem Projekt
laborleiterin.de um.
Sind Sie am Kauf der Domain
laborleiterin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain laborleiterin.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **

Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Laborgeräte, Fachbücher von DIN e. V.Das Fachbuch "Laborgeräte" bietet eine umfassende Normensammlung, die sich mit einer Vielzahl von Laborgeräten befasst, die nicht aus Glas gefertigt sind. Es richtet sich an Fachleute aus verschiedenen Branchen, darunter Medizin, Umwelttechnik, Pharmazie und Lebensmittelindustrie. Auf fast 600 Seiten werden 32 Dokumente zusammengefasst, die wichtige Informationen und Anforderungen zu Verfahren, Materialien und Prüfungen enthalten. Die Normen sind durch ein detailliertes Stichwortregister optimal auffindbar, was die Nutzung in der beruflichen Praxis erleichtert. Dieses Buch ist ein wertvolles Nachschlagewerk für Hersteller, Laborleiter, Qualitätsmanager und Forschungseinrichtungen, die sich mit der Anwendung und den Standards von Laborgeräten auseinandersetzen.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Instrument - Experiment, FachbücherDas Buch "Instrument - Experiment" bietet eine umfassende Analyse der historischen und methodologischen Perspektiven auf das Verhältnis zwischen Experimenten, Instrumenten und theoretischen Konzepten in der Wissenschaftsgeschichte. Es vereint Beiträge von verschiedenen Autoren, die sich mit der Rolle von Instrumenten in der experimentellen Wissenschaft auseinandersetzen. Die Texte beleuchten sowohl die Präzision als auch die Herausforderungen, die mit der Nutzung von Instrumenten verbunden sind, und zeigen auf, wie diese Instrumente als materielle Zeugen der Wissenschaft fungieren. Die Autoren diskutieren bedeutende historische Experimente und deren Einfluss auf die Entwicklung wissenschaftlicher Theorien, wobei sie sowohl technische als auch philosophische Aspekte berücksichtigen. Dieses Fachbuch richtet sich an Leserinnen und Leser, die ein vertieftes Verständnis für die Wechselwirkungen zwischen Experimenten und Instrumenten in der Wissenschaftsgeschichte suchen.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
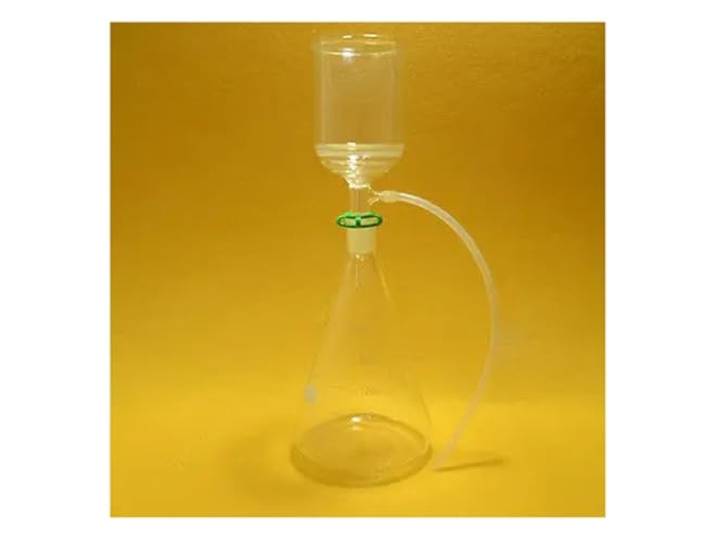
Laborausstattung und -bedarf Labor 2000ml 24/40 Saug-Kit 90mm Filter Trichter Erlenmeye KolbenLaborausstattung und -bedarf Labor 2000ml 24/40 Saug-Kit 90mm Filter Trichter Erlenmeye Kolben. Die Konstruktion aus Borosilikatglas G3.3 bietet Widerstandsfähigkeit und thermische Stabilität (≤230 °C/446 °F) und entspricht dem Standard 4803 for Vakuumfiltration mit 10-mm-Schlauchverbindungen. 600-ml-Trichter mit 90-mm-Porenplatte (2 mm Porendurchmesser) sorgt for eine effiziente Feststofftrennung und verfügt über 24/40-Standardverbindungen. Unser umfangreiches Sortiment umfasst Chemielabor-Glaswaren, Laborbedarf, Laborgeräte, Laborverbrauchsmaterialien und Einweg-Laborartikel. Wir sind bestrebt, Ihnen schnellen und reaktionsschnellen Support und Lösungen zu bieten. In den meisten Fällen antworten wir innerhalb von 24 Stunden. Farbe:One Color163,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lisciani Ich bin ein Genie Das grosse Labor der wissenschaftlichen ForschungDas Kindermikroskop "Ich bin ein Genie – Das grosse Labor der wissenschaftlichen Forschung" von Lisciani ist ein ideales Werkzeug für junge Entdecker ab 8 Jahren. Es fördert das Interesse an Wissenschaft und Chemie, indem es Kindern ermöglicht, die faszinierende Welt der Mikroskopie zu erkunden. Mit einer benutzerfreundlichen Bedienung und einer bunten Gestaltung spricht es sowohl Jungen als auch Mädchen an. Das Mikroskop wird mit Batterien betrieben und ist für den Innenbereich konzipiert. Es bietet eine spannende Möglichkeit, die Neugier zu wecken und das Lernen durch praktische Experimente zu unterstützen. Die Aufsicht durch Erwachsene wird empfohlen, um eine sichere Nutzung zu gewährleisten. - Fördert wissenschaftliches Interesse bei Kindern - Benutzerfreundliches Design für einfache Handhabung - Batteriebetrieben für flexiblen Einsatz - Geeignet für Indoor-Nutzung und Experimente.56,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Laborgeräte, Fachbücher von DIN e. V.Das Fachbuch "Laborgeräte" bietet eine umfassende Normensammlung, die sich mit einer Vielzahl von Laborgeräten befasst, die nicht aus Glas gefertigt sind. Es richtet sich an Fachleute aus verschiedenen Branchen, darunter Medizin, Umwelttechnik, Pharmazie und Lebensmittelindustrie. Auf fast 600 Seiten werden 32 Dokumente zusammengefasst, die wichtige Informationen und Anforderungen zu Verfahren, Materialien und Prüfungen enthalten. Die Normen sind durch ein detailliertes Stichwortregister optimal auffindbar, was die Nutzung in der beruflichen Praxis erleichtert. Dieses Buch ist ein wertvolles Nachschlagewerk für Hersteller, Laborleiter, Qualitätsmanager und Forschungseinrichtungen, die sich mit der Anwendung und den Standards von Laborgeräten auseinandersetzen.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Instrument - Experiment, FachbücherDas Buch "Instrument - Experiment" bietet eine umfassende Analyse der historischen und methodologischen Perspektiven auf das Verhältnis zwischen Experimenten, Instrumenten und theoretischen Konzepten in der Wissenschaftsgeschichte. Es vereint Beiträge von verschiedenen Autoren, die sich mit der Rolle von Instrumenten in der experimentellen Wissenschaft auseinandersetzen. Die Texte beleuchten sowohl die Präzision als auch die Herausforderungen, die mit der Nutzung von Instrumenten verbunden sind, und zeigen auf, wie diese Instrumente als materielle Zeugen der Wissenschaft fungieren. Die Autoren diskutieren bedeutende historische Experimente und deren Einfluss auf die Entwicklung wissenschaftlicher Theorien, wobei sie sowohl technische als auch philosophische Aspekte berücksichtigen. Dieses Fachbuch richtet sich an Leserinnen und Leser, die ein vertieftes Verständnis für die Wechselwirkungen zwischen Experimenten und Instrumenten in der Wissenschaftsgeschichte suchen.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
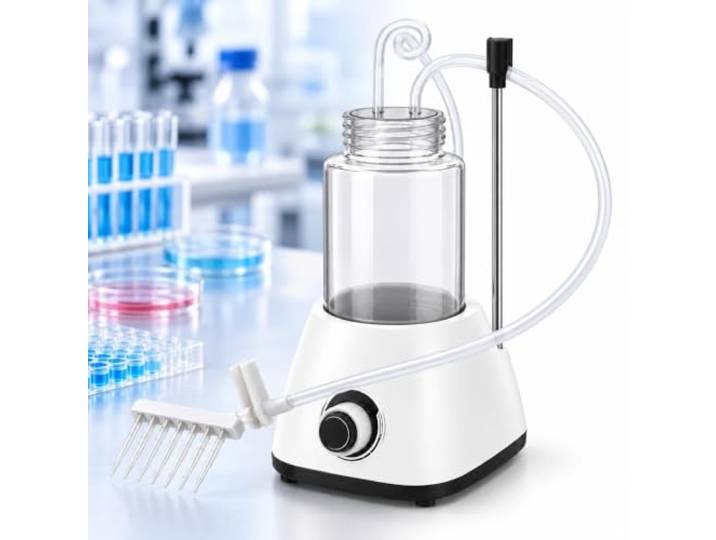
Tragbare Labor-Absaugpumpe, Abfallsammler 9 Einstellbare Gänge, 1 L Transparenter Tank, Inklusive Kopf/Halterung, For Lehre Und ForschungTragbare Labor-Absaugpumpe, Abfallsammler 9 Einstellbare Gänge, 1 L Transparenter Tank, Inklusive Kopf/Halterung, For Lehre Und Forschung. 1. EFFIZIENTE LABOR-ABFALLFLÜSSIGKEITSSAMMLUNG: Mit dieser Labor-Vakuum-Saugpumpe können Sie Restflüssigkeiten schnell aus Petrischalen, Röhrchen und Mikrotiterplatten entfernen. Die transparente 1-Liter-Auffangflasche ermöglicht eine einfache Überwachung des Flüssigkeitsstands und sorgt so for einen sauberen und organisierten Laborarbeitsplatz. 2. 9-STUFEN-EINSTELLBARE SAUGKONTROLLE: Unser Laborsauger wurde for die präzise Handhabung von Flüssigkeiten entwickelt und verfügt über 9 einstellbare Saugstufen mit einem Durchflussbereich von 1,6–6 l/min. Passen Sie die Saugleistung einfach an unterschiedliche Laboraufgaben wie Zellkultur, Flüssigkeitstransfer und routinemäßige Probenvorbereitung an. 3. FLEXIBLE ANWENDUNGEN MIT MEHREREN ANSCHLÜSSEN: Unser Laborabfallflüssigkeitssammler umfasst austauschbare Absaugköpfe mit einem 8-Kanal-Sauganschluss for 96-Well-Platten und einer 200-μL-Saugspitze zur Entfernung von Flüssigkeiten im Mikromaßstab. Es ist mit Pipetten, Röhrchen, Mikrotiterplatten und Petrischalen kompatibel und eignet sich daher for verschiedene Laboranwendungen. 4. ZUVERLÄSSIGES SICHERHEITSSCHUTZDESIGN: Dieses System ist mit rutschfesten Füßen for eine stabile Platzierung auf glatten Tischplatten ausgestattet und verfügt über eine integrierte Filtermembran, die den Flüssigkeitsrückfluss während des Gebrauchs reduziert. Der empfindliche Flüssigkeitsstandsensor verhindert ein Überlaufen und gewährleistet so eine zuverlässige Leistung bei täglichen Laboraufgaben. 5. EINFACHE REINIGUNG UND WARTUNG: Das kompakte Design dieses Tisch-Vakuumsaugers spart Platz am Arbeitsplatz und bietet gleichzeitig Komfort. Mit abnehmbarem Deckel, Schlauch und Absauggriff sind Reinigung und Wartung unkompliziert und unterstützen effiziente Arbeitsabläufe im Labor. Farbe:One Color212,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.