Domain laborleiterin.de kaufen?
Wir ziehen mit dem Projekt
laborleiterin.de um.
Sind Sie am Kauf der Domain
laborleiterin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain laborleiterin.de kaufen?
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Ähnliche Suchbegriffe für Rückstellungen
Top-Angebote
Produkte zum Begriff Rückstellungen:

-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **
-
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
Warum gehören Rückstellungen zum Fremdkapital?
Rückstellungen sind Verbindlichkeiten, die zu einem späteren Zeitpunkt fällig werden und daher als Fremdkapital betrachtet werden. Sie entstehen aus bereits eingegangenen Verpflichtungen, wie beispielsweise Garantien oder Rücknahmeverpflichtungen. Da sie erst in der Zukunft bezahlt werden müssen, zählen sie zu den langfristigen Verbindlichkeiten des Unternehmens. Rückstellungen dienen dazu, zukünftige finanzielle Belastungen abzudecken und stellen somit eine Art Fremdfinanzierung dar. Daher werden sie in der Bilanz unter dem Fremdkapital ausgewiesen. **
Was versteht man unter Rückstellungen?
Was versteht man unter Rückstellungen? Rückstellungen sind in der Buchhaltung Verbindlichkeiten oder Verpflichtungen, die zu einem bestimmten Zeitpunkt noch nicht fällig sind, aber voraussichtlich in der Zukunft beglichen werden müssen. Sie dienen dazu, zukünftige Ausgaben oder Verpflichtungen bereits in der aktuellen Bilanzperiode zu berücksichtigen und somit ein realistisches Bild der finanziellen Situation eines Unternehmens zu vermitteln. Rückstellungen können beispielsweise für Garantieleistungen, Rücknahmeverpflichtungen oder drohende Verluste aus schwebenden Geschäften gebildet werden. Sie müssen nach bestimmten Regeln und Vorschriften in der Bilanz ausgewiesen werden. **
Top-Angebote
Produkte zum Begriff Rückstellungen:
-
OSRAM HBO 350W Hochdruck-Quecksilberlampe – UV-Speziallampe für Mikroskopie, Labor & ForschungOSRAM HBO 350W Die OSRAM HBO 350W ist eine Hochdruck-Quecksilberdampflampe für anspruchsvolle optische und wissenschaftliche Anwendungen. Sie erzeugt eine sehr hohe Strahldichte und ist speziell für Prozesse konzipiert, bei denen eine intensive UV- und sichtbare Strahlung mit stabilen Lichtverhältnissen erforderlich ist. Durch die kurze Bogenlänge eignet sie sich besonders für präzise Beleuchtungs- und Analyseverfahren. Technische Daten Leistung: 350 W Spannung: 67,5 V Bogenlänge: 3 mm Gesamtlänge: 128 mm Durchmesser: 20 mm Sockel: SFcY10-4 Dimmbarkeit: nicht dimmbar Lichtstrom: 0 lm Lichtstärke: 0 cd Brennstellung: nicht angegeben Anwendungsbereiche Fluoreszenzmikroskopie UV-Anwendungen in Forschung und Industrie Optische Spezialverfahren Medizinische und wissenschaftliche Geräte Produktvorteile Sehr hohe Strahldichte Intensive UV- und sichtbare Strahlungsleistung Stabiler Lichtbogen für konstante Ergebnisse Geeignet für präzise optische Systeme Produkteigenschaften Hochdruck-Quecksilberdampflampe (HBO-Technologie) Kurzbogentechnologie für punktgenaue Lichtquelle Sicherheitshinweise HBO-Lampen dürfen nur in geschlossenen, dafür vorgesehenen Gehäusen betrieben werden. Die starke UV-Strahlung und der hohe Innendruck stellen ein erhebliches Risiko dar. Bei Beschädigung kann Quecksilber freigesetzt werden. Die Handhabung muss unter Einhaltung der Herstelleranweisungen und mit geeigneter Schutzausrüstung erfolgen.530,04 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
Ähnliche Suchbegriffe für Rückstellungen
-
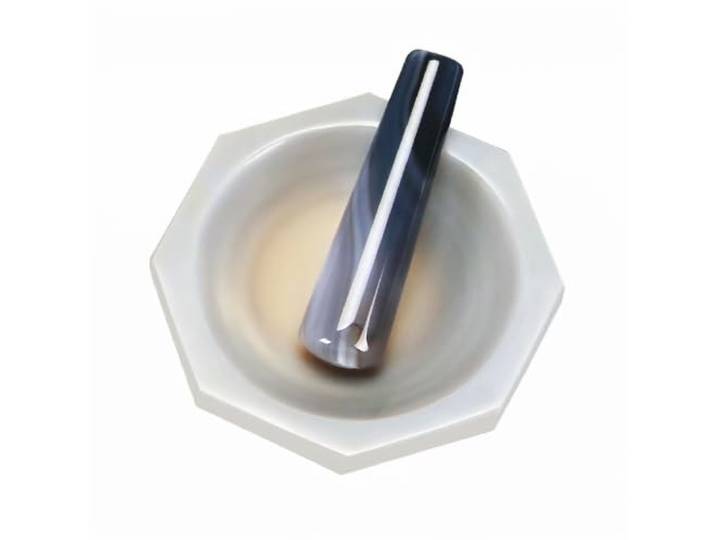
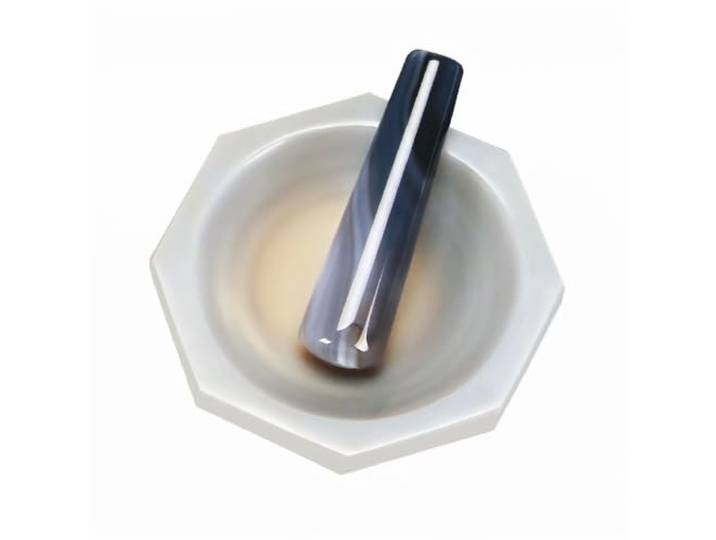
Mörser und Stößel Set aus natürlichem Achat, Achat Labor-Mahl-Schüssel, Härte 7,0-7,2, für die Vorbereitung von Proben, zum Mischen (130 mm)Mörser und Stößel Set aus natürlichem Achat, Achat Labor-Mahl-Schüssel, Härte 7,0-7,2, für die Vorbereitung von Proben, zum Mischen (130 mm). PREMIUM NATÜRLICHER ACHAT - Hergestellt aus hochwertigem natürlichem Achatstein mit einteiliger Formung, ideal für die Zubereitung von festen Pulverproben und allgemeines Mahlen im Labor. Hohe Lebensdauer: Verfügt über eine hervorragende Druck- und Hitzebeständigkeit mit einer Mohshärte von 7,0-7,2, wodurch eine langanhaltende Leistung für den intensiven Einsatz im Labor gewährleistet wird. Anti-Rutsch-Basis-Design: Der Boden ist absichtlich nicht poliert, um die Reibung des Griffs zu erhöhen; wir empfehlen dringend, eine Silikonmatte darunter zu legen, um die beste Schleifpraxis zu gewährleisten. Verschiedene Größen und Temperaturbereich: Der Innendurchmesser reicht von 50 mm bis 130 mm, um verschiedene Bedürfnisse zu erfüllen. Hält Temperaturen von bis zu ± 100 °C stand. Bitte vermeiden Sie eine plötzliche Überkühlung oder Überhitzung, um Schäden zu vermeiden. Haftungsausschluss auf Naturstein: Da es sich um ein Natursteinprodukt handelt, weist jeder Mörtel einzigartige Abweichungen in Farbe und Struktur auf; die tatsächliche Farbe kann leicht von den Bildern abweichen. Farbe:One Color201,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mörser und Stößel Set aus natürlichem Achat, Achat Labor-Mahl-Schüssel, Härte 7,0-7,2, für die Vorbereitung von Proben, zum Mischen (90 mm)Mörser und Stößel Set aus natürlichem Achat, Achat Labor-Mahl-Schüssel, Härte 7,0-7,2, für die Vorbereitung von Proben, zum Mischen (90 mm). PREMIUM NATÜRLICHER ACHAT - Hergestellt aus hochwertigem natürlichem Achatstein mit einteiliger Formung, ideal für die Zubereitung von festen Pulverproben und allgemeines Mahlen im Labor. Hohe Lebensdauer: Verfügt über eine hervorragende Druck- und Hitzebeständigkeit mit einer Mohshärte von 7,0-7,2, wodurch eine langanhaltende Leistung für den intensiven Einsatz im Labor gewährleistet wird. Anti-Rutsch-Basis-Design: Der Boden ist absichtlich nicht poliert, um die Reibung des Griffs zu erhöhen; wir empfehlen dringend, eine Silikonmatte darunter zu legen, um die beste Schleifpraxis zu gewährleisten. Verschiedene Größen und Temperaturbereich: Der Innendurchmesser reicht von 50 mm bis 130 mm, um verschiedene Bedürfnisse zu erfüllen. Hält Temperaturen von bis zu ± 100 °C stand. Bitte vermeiden Sie eine plötzliche Überkühlung oder Überhitzung, um Schäden zu vermeiden. Haftungsausschluss auf Naturstein: Da es sich um ein Natursteinprodukt handelt, weist jeder Mörtel einzigartige Abweichungen in Farbe und Struktur auf; die tatsächliche Farbe kann leicht von den Bildern abweichen. Farbe:One Color114,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **
-
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Warum gehören Rückstellungen zum Fremdkapital?
Rückstellungen sind Verbindlichkeiten, die zu einem späteren Zeitpunkt fällig werden und daher als Fremdkapital betrachtet werden. Sie entstehen aus bereits eingegangenen Verpflichtungen, wie beispielsweise Garantien oder Rücknahmeverpflichtungen. Da sie erst in der Zukunft bezahlt werden müssen, zählen sie zu den langfristigen Verbindlichkeiten des Unternehmens. Rückstellungen dienen dazu, zukünftige finanzielle Belastungen abzudecken und stellen somit eine Art Fremdfinanzierung dar. Daher werden sie in der Bilanz unter dem Fremdkapital ausgewiesen. **
-
Was versteht man unter Rückstellungen?
Was versteht man unter Rückstellungen? Rückstellungen sind in der Buchhaltung Verbindlichkeiten oder Verpflichtungen, die zu einem bestimmten Zeitpunkt noch nicht fällig sind, aber voraussichtlich in der Zukunft beglichen werden müssen. Sie dienen dazu, zukünftige Ausgaben oder Verpflichtungen bereits in der aktuellen Bilanzperiode zu berücksichtigen und somit ein realistisches Bild der finanziellen Situation eines Unternehmens zu vermitteln. Rückstellungen können beispielsweise für Garantieleistungen, Rücknahmeverpflichtungen oder drohende Verluste aus schwebenden Geschäften gebildet werden. Sie müssen nach bestimmten Regeln und Vorschriften in der Bilanz ausgewiesen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.